XLSX · PEM 0133
Impostos e ATEstimativa de IRC para PME em Excel: Modelo Grátis
Estimativa de IRC para PME em Excel em Portugal, com ajustamentos, taxas editáveis, derramas e saldo de pagamentos e retenções.
Preparado por Marta CorreiaRevisto por Tiago NevesPublicado em 16/09/2026
Uma estimativa de IRC para PME em Excel permite reunir os valores que influenciam o imposto antes da preparação fiscal final. Este modelo Excel organiza o lucro contabilístico, os ajustamentos fiscais, as derramas e os pagamentos efectuados, para que possa acompanhar uma previsão coerente com os dados que decidiu incluir.
O ficheiro foi configurado inicialmente para períodos iniciados em 2026. Por isso, a leitura do resultado começa pela confirmação dos parâmetros e do enquadramento da empresa, em vez de assumir que uma taxa ou um limite pré-preenchido se mantém aplicável a qualquer período.
Na prática
O que este ficheiro ajuda a fazer
- Reúne o lucro contabilístico e os ajustamentos fiscais numa base de cálculo visível antes do apuramento indicativo.
- Permite confirmar taxas, limite da taxa reduzida, elegibilidade e derrama municipal na folha de parâmetros.
- Separa IRC, derramas e tributações autónomas para tornar o saldo estimado mais fácil de interpretar.
- Apresenta um estado da estimativa no Painel, útil para sinalizar a necessidade de rever dados antes de os utilizar.
Passo a passo
Como utilizar o ficheiro
Confirme os parâmetros aplicáveis ao período
Comece na folha Parâmetros. O ano de referência, a elegibilidade como PME ou Small Mid Cap, as taxas de IRC, o limite da taxa reduzida e a taxa de derrama municipal são campos que pode rever. Registe também a data em que confirmou estes valores. Alterar apenas o ano não actualiza automaticamente as taxas nem o limite.
Identifique a entidade e introduza o resultado contabilístico
Na folha Estimativa IRC, preencha a entidade, o NIF, o início e o fim do período, bem como o lucro contabilístico antes de IRC. A validação do NIF verifica exclusivamente a existência de nove algarismos; não confirma que o número seja válido ou pertença à entidade indicada.
Registe cada ajustamento a considerar
No quadro de ajustamentos, indique o tipo como Adição ou Dedução, a área ou natureza, a descrição, a referência, a data e o montante. A coluna Incluir na estimativa? decide se o registo entra nos cálculos. Os valores assinalados como “Não” permanecem visíveis, mas são tratados apenas como informação para revisão.
Introduza encargos e pagamentos confirmados
Insira a base para a derrama municipal e, quando aplicável, os valores estimados de derrama estadual e de tributações autónomas. Registe depois os pagamentos por conta e as retenções na fonte suportadas. Estes elementos permitem chegar ao saldo apresentado, sem que o ficheiro determine se cada encargo é aplicável à empresa.
Reveja o resumo antes de interpretar o resultado
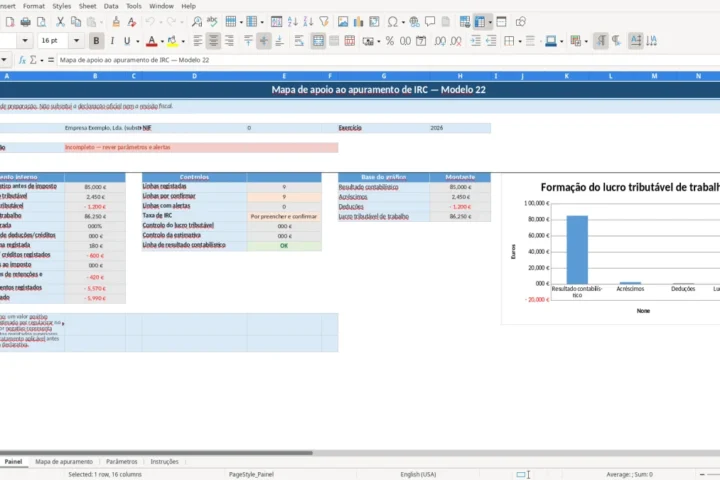
Consulte o Painel para ver a matéria coletável estimada, o IRC, o total de encargos, os pagamentos e retenções e o saldo. O gráfico resume IRC, derrama municipal, derrama estadual e tributações autónomas. Se o estado do controlo não apresentar “OK”, reveja os totais e os ajustamentos registados.
O que está incluído
- Inclui as folhas Painel, Estimativa IRC, Parâmetros e Instruções.
- Calcula a matéria coletável estimada a partir do lucro contabilístico e dos ajustamentos marcados para inclusão.
- Disponibiliza um quadro de ajustamentos nas linhas 21 a 120, com campos de identificação, data, montante e observações.
- Mostra no Painel os principais resultados e um gráfico com quatro componentes dos encargos estimados.
Como é apurada a matéria coletável estimada para IRC
O cálculo começa no lucro contabilístico antes de IRC. As adições incluídas aumentam esse valor e as deduções incluídas reduzem-no, originando o resultado fiscal estimado antes de limites que o ficheiro não trata. Quando esse resultado é negativo, a matéria coletável estimada é apresentada como zero para este cálculo indicativo.
Depois de obtida essa base, o ficheiro divide-a entre a parcela abrangida pela taxa reduzida e o eventual excedente sujeito à taxa geral. A taxa reduzida só é usada se a elegibilidade estiver assinalada como “Sim” nos Parâmetros. A configuração inicial para períodos iniciados em 2026 considera 15% nos primeiros 50 000,00 € de matéria coletável elegível e 19% no excedente.
Como registar ajustamentos fiscais na estimativa
Cada linha do quadro permite documentar a natureza do movimento e a razão da sua inclusão. Estão disponíveis categorias como amortizações, provisões, viaturas, gastos, rendimentos, encargos financeiros, correções e outros. A descrição, a referência documental e as observações ajudam a distinguir valores apurados de valores ainda pendentes de confirmação.
Os dados de exemplo existentes no ficheiro são meramente demonstrativos e não correspondem a uma entidade real. Ao substituir esses dados, mantenha a distinção entre Adição e Dedução e confirme a opção de inclusão. Um ajustamento pendente pode ficar marcado como “Não”, evitando que altere o cálculo enquanto não existir base para o considerar.
Como interpretar derramas, tributações e saldo final
A derrama municipal é calculada a partir de uma base introduzida manualmente e da taxa definida nos Parâmetros. O valor inicial dessa taxa é 0,00%, o que não representa uma taxa aplicável por defeito. A derrama estadual e as tributações autónomas são introduzidas manualmente quando existir uma estimativa confirmada para esses componentes.
O total de encargos agrega IRC, derrama municipal, derrama estadual e tributações autónomas. A seguir, o ficheiro confronta esse total com os pagamentos por conta e as retenções na fonte suportadas. Um saldo negativo significa apenas que esses pagamentos e retenções excedem os encargos estimados; não constitui, por si só, uma conclusão sobre reembolso ou crédito.
Limites da estimativa de IRC para PME em Excel
Esta estimativa serve para apoiar a revisão interna de valores, não para resolver todas as situações fiscais de uma empresa. O tratamento de prejuízos fiscais não é apurado pelo ficheiro. Também não decide a aplicabilidade de derrama estadual, tributações autónomas ou da taxa reduzida de IRC para PME, que dependem da confirmação do enquadramento aplicável.
A Modelo 22 continua a ser a declaração oficial de rendimentos de IRC. O ficheiro não gera, valida nem submete essa declaração, nem produz mapas fiscais. Se o período não começar em 2026, se houver alteração legislativa ou se a elegibilidade for incerta, reveja todos os parâmetros antes de interpretar os resultados calculados.
Dúvidas frequentes
Sobre este ficheiro
Não de forma automática. A configuração inicial foi preparada para períodos iniciados em 2026. Pode alterar o ano de referência, mas essa alteração não modifica as taxas nem o limite configurados. Para outro período, confirme e actualize os parâmetros necessários antes de calcular.
O quadro de ajustamentos está preparado entre as linhas 21 e 120 da folha Estimativa IRC. Em cada registo pode indicar tipo, natureza, descrição, referência, data, montante, decisão de inclusão e observações.
É o indicador de controlo apresentado pelo ficheiro depois dos cálculos. Quando o estado for diferente de “OK”, as instruções recomendam rever os totais e os ajustamentos antes de utilizar o resultado. Esse indicador não valida o enquadramento fiscal nem substitui a revisão dos dados introduzidos.
Inclui campos para introduzir manualmente valores estimados de derrama estadual e de tributações autónomas. O ficheiro soma esses montantes aos restantes encargos, mas não calcula a sua aplicabilidade nem determina os valores a introduzir.